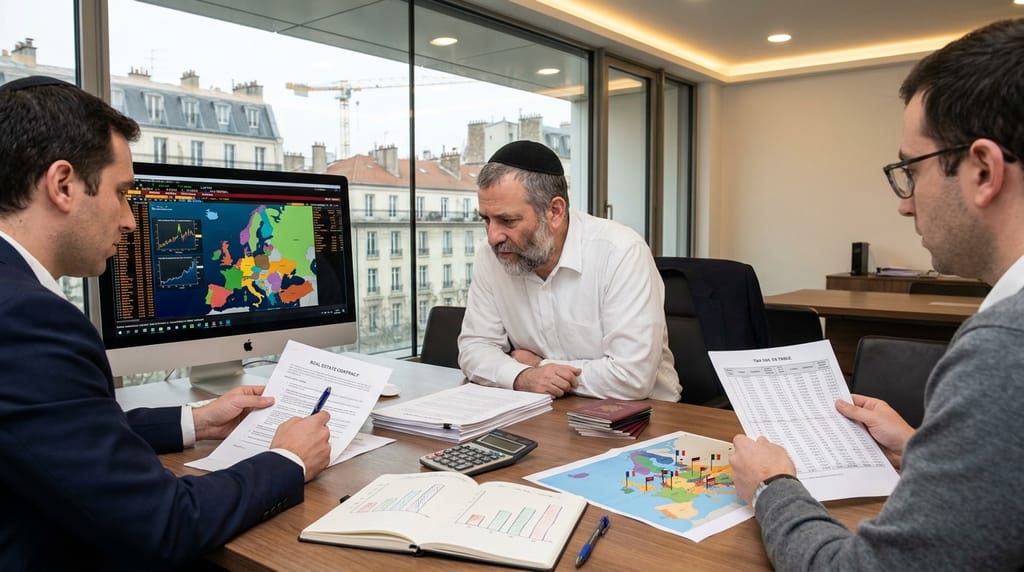
טעות 1: הסתמכות על מתווכים מקומיים בלי בדיקת עומק עצמאית
אחת הטעויות הבולטות היא הסתמכות כמעט מוחלטת על מתווך מקומי, יזם או משווק ישראלי הפועל מול פרויקטים באירופה. מתווך פועל לרוב על בסיס עמלה, ולעיתים האינטרס שלו הוא סגירת העסקה המהירה – לא בהכרח התאמת הנכס לפרופיל ההשקעה. ללא בדיקת שוק עצמאית, סקירת עסקאות השוואה, בדיקת שיעורי תפוסה אזוריים ותוכניות פיתוח עירוניות, המשקיע עלול לרכוש נכס במחיר מנופח או באזור שאינו מתאים להשכרה לטווח ארוך. חשוב להצליב מידע ממספר מקורות, להשתמש באתרי עסקאות פתוחים לציבור במדינת היעד ולשכור שמאי מקומי בלתי תלוי במידת האפשר.
טעות 2: בלבול בין השקעת נדל"ן לבין מסלול הגירה ו-"ויזת זהב"
ישראלים רבים נכנסים לעסקאות נדל"ן באירופה מתוך מחשבה שהנכס יספק גם מסלול הגירה או אזרחות, אך לא תמיד מבינים את ההבדלים בין השקעה רגילה לבין תוכניות ייעודיות. תוכניות ויזת זהב משתנות ממדינה למדינה, ולעיתים גם בתוך אותה מדינה חלים עדכונים תכופים בספי השקעה, בסוגי הנכסים המותרים ובמשך הזמן עד לקבלת תושבות או דרכון. כניסה לעסקה מתוך הנחה ש"הנכס יוביל לדרכון" ללא חוות דעת משפטית ספציפית למדינה ולמסלול עלולה להסתיים בנכס יקר שאינו מספק את היעד ההגירתי. יש להפריד בין היגיון השקעה לבין שיקולי הגירה, ולוודא מראש שהנכס אכן עומד בתנאי התוכנית הרלוונטית במועד החתימה.
טעות 3: התעלמות ממיסוי מקומי ומיסוי בישראל
היבטי מס הם אחד הגורמים המשמעותיים ביותר בתשואה נטו, אך רבים בוחנים רק את המחיר והדמי שכירות הצפויים. באירופה קיימים מסי רכישה, מסי רישום, מסי עירייה, מסי ירושה ולעיתים גם מס על עליית ערך במכירה, וכל אלה משתנים ממדינה למדינה ואף בין אזורים שונים באותה מדינה. בנוסף, למשקיע הישראלי חלות גם חובות דיווח ומס בישראל, בהתאם לאמנות מס ולמבנה ההחזקה (פרטי, חברה זרה או מבנה נאמנות). ללא תכנון מס מראש, העסקה עלולה להפוך מרווחית על הנייר למכבידה בפועל. חשוב לקבל ליווי של רואה חשבון המתמחה במיסוי בינלאומי, לבדוק אם קיימת כפל מס ולבנות תזרים מזומנים הכולל את כל חבויות המס הצפויות לאורך חיי ההשקעה.
טעות 4: בחירת מדינה או עיר על בסיס טרנדים ולא על בסיס נתונים
שיח ציבורי, כתבות כלכליות וקבוצות ברשתות החברתיות יוצרות לעיתים "גלי השקעה" במדינות או ערים מסוימות, ללא קשר מלא לנתוני יסוד. דוגמאות לכך ניתן למצוא בגלי ההתעניינות בברלין, בבודפשט או בערים בפריפריה של ספרד ופורטוגל. במקום לבסס החלטה על המלצה כללית, נדרש ניתוח פרטני: מגמות דמוגרפיות, שיעורי הגירה חיובית או שלילית, תוכניות פיתוח תשתיות, מדיניות מיסוי מקומית, רגולציה על שוק השכירות ומדדי סיכון פוליטיים. יש לבחון גם את עומק השוק – האם מדובר בעיר עם שוק שכירות מפותח ויציב או בעיירת נופש שתלויה בעונתיות תיירותית בלבד. השקעה במדינה "חמה" מבחינת שיח ציבורי אך חלשה בנתוני יסוד עלולה להניב הפתעות לא נעימות בטווח הבינוני.
טעות 5: חוסר הבנה של שוק השכירות המקומי ותנאי ניהול הנכס
גם כאשר הנכס נרכש במחיר סביר, כישלון בהבנת שוק השכירות המקומי פוגע ישירות בתזרים. בחלק מהמדינות קיימת רגולציה קשיחה על גובה השכירות, משך החוזה, זכויות הדיירים והליכי פינוי, מה שמגביל את גמישות המשקיע. בנוסף, דמי ניהול לחברת ניהול, עלויות תחזוקה, ביטוח, ריקנות בין דיירים ושיפוצים שוטפים עלולים לשחוק את התשואה. יש לבחון סטטיסטיקות של זמני השכרה ממוצעים, סוגי דיירים אופייניים באזור (סטודנטים, משפחות, תיירים), מגבלות על השכרה לטווח קצר וכן את רמת האמינות והדיווח של חברת הניהול. בחינת חוזי ניהול קיימים, שיחה עם משקיעים קיימים באותו אזור והשוואת הצעות מכמה חברות ניהול מסייעים לצמצום סיכונים.
טעות 6: התעלמות מסיכוני מטבע, מימון ומבנה העסקה
משקיע ישראלי הפועל בשקלים רוכש נכס שמחירו נקוב לרוב ביורו או במטבע אירופי אחר. תנודות בשער החליפין עשויות להשפיע באופן משמעותי על התשואה במונחי שקל, במיוחד כאשר ההשקעה ממונפת. הלוואה מקומית במדינת היעד, הלוואה בשקלים מול בנק ישראלי או מימון משולב – לכל אחד מהמסלולים יתרונות וסיכונים שונים. יש לבחון את עלות הריבית האפקטיבית, דרישות הביטחונות, חשיפה לעליית ריבית והאם קיימת התאמה בין מטבע ההכנסה (שכירות) למטבע ההחזר. בנוסף, מבנה העסקה – רכישה פרטית, באמצעות חברה זרה או באמצעות שותפות – משפיע על אחריות משפטית, מיסוי ועלויות ניהול. קבלת ייעוץ משפטי ופיננסי לפני בחירת מבנה ההשקעה מצמצמת את הסיכון להפתעות יקרות בהמשך הדרך.
טעות 7: אי־התאמת הנכס לאסטרטגיית ההשקעה – דוגמת נדל"ן בפורטוגל
רבים נמשכים לשווקים ספציפיים באירופה, כמו פורטוגל, בזכות מוניטין של תשואות נאות, יציבות רגולטורית ואפשרויות מגוונות. עם זאת, גם בשוק אטרקטיבי יש צורך בהתאמת הנכס לאסטרטגיית ההשקעה האישית: האם המטרה היא הכנסה שוטפת, השבחה ומכירה, גידור הון או יצירת דריסת רגל עתידית למגורים. מי שמעוניין ללמוד לעומק על מאפייני נדל"ן בפורטול צריך לבחון הבדלים בין ליסבון, פורטו ואזורים פריפריאליים, להבין את מדיניות השכירות לטווח קצר, את מגמות התיירות ואת הרפורמות האחרונות בשוק. רכישת דירה באזור תיירותי מובהק כאשר האסטרטגיה היא הכנסה יציבה לטווח ארוך, או להפך – רכישת דירה בפרבר שקט כשמטרה היא השכרה יומית – עלולה ליצור פער בין הציפיות לביצוע בפועל. התאמת האזור, סוג הנכס ורמת הסיכון המוכנה מראש לאסטרטגיה ברורה היא גורם קריטי בהצלחת ההשקעה.


0 תגובות