צריכים 300 אלף שקל לעסק? השאלה הראשונה היא לא רק מי יסכים לתת לכם את הכסף, אלא איפה כדאי לבקש אותו.
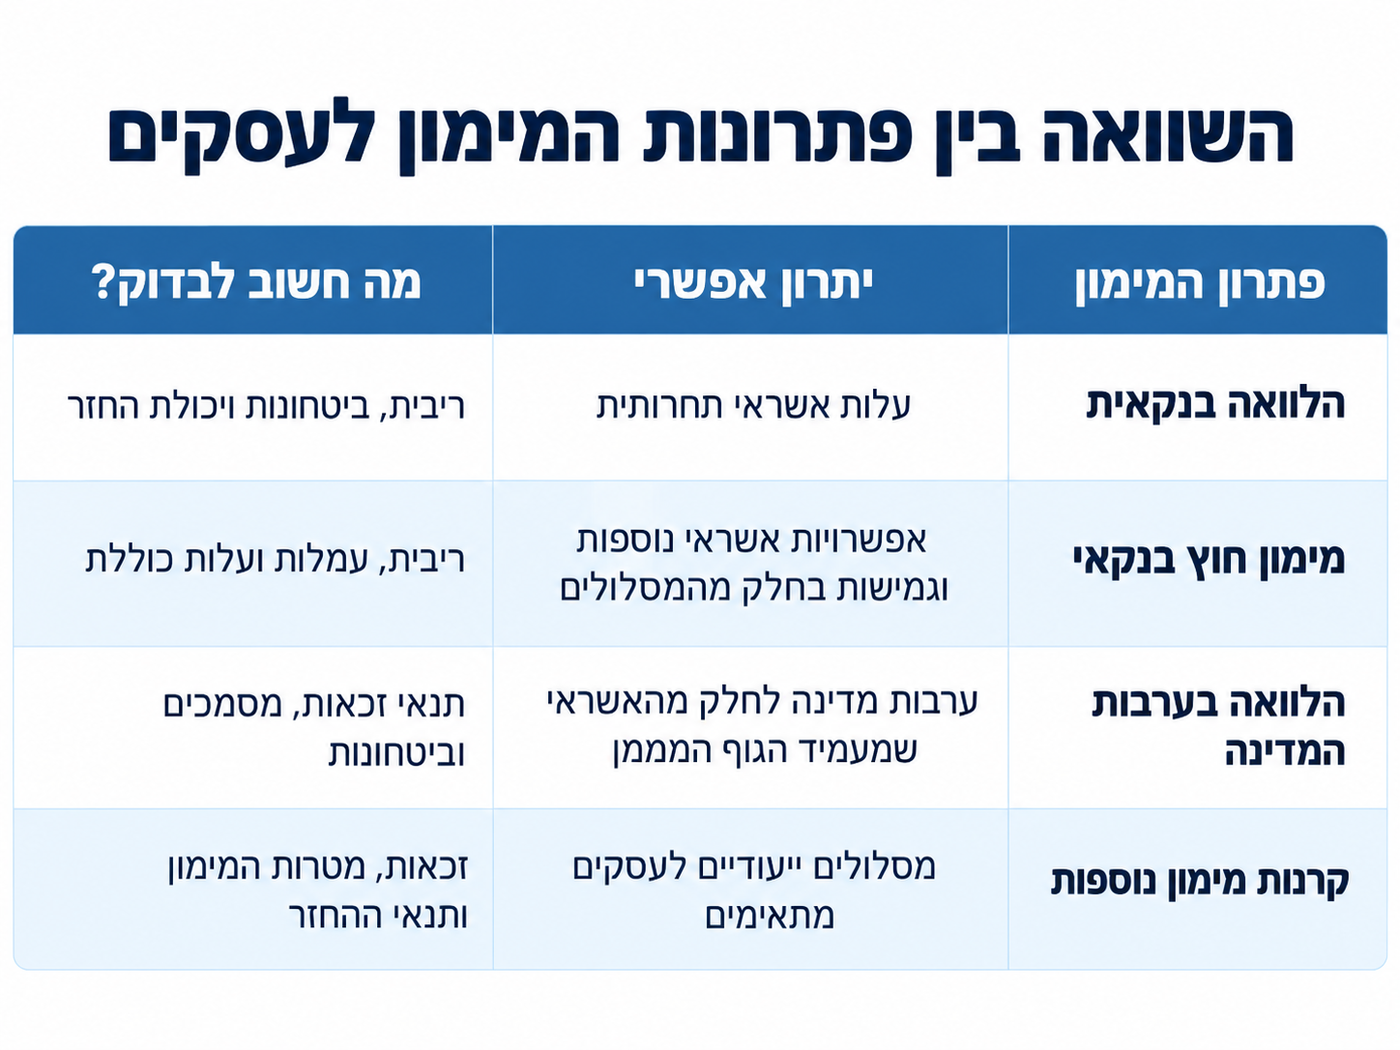
יש היום מגוון פתרונות מימון לעסקים חדשים וקיימים: הלוואות בנקאיות, מימון חוץ בנקאי, הלוואות בערבות המדינה וקרנות מימון נוספות. אבל איך יודעים איזה מסלול מתאים לעסק, מי מציע תנאים טובים יותר ואיך מגישים בקשה שתציג נכון את הנתונים הפיננסיים?
ההבדלים בין המסלולים עשויים להשפיע על עלות ההלוואה, גובה ההחזר החודשי וסיכויי האישור. לכן חשוב להכיר את האפשרויות לפני שבוחרים לאן לפנות.
פתרונות מימון לעסקים - אילו אפשרויות קיימות בישראל?
בישראל פועלים בנקים, חברות אשראי, גופים חוץ בנקאיים וקרנות מימון. כל אחד מהם מציע מסלולים שונים, עם תנאי זכאות, עלויות ודרישות משלו.
הלוואה בנקאית לעסק: אחד ממקורות האשראי המרכזיים לעסקים. בנקים מציעים הלוואות להשקעה, להון חוזר ולהרחבת פעילות. תנאי האשראי נקבעים בין היתר לפי מצבו הפיננסי של העסק, ההתנהלות בחשבון, הביטחונות ויכולת ההחזר. במקרים רבים אשראי בנקאי עשוי להיות זול יותר מחלופות חוץ בנקאיות, אך הדבר תלוי בהצעות בפועל.
מימון חוץ בנקאי לעסקים: ניתן באמצעות חברות אשראי וגופים פיננסיים שאינם בנקים. במקרים מסוימים אפשר לקבל פתרון מהיר או גמיש יותר, אך חשוב להשוות את הריבית, העמלות, תקופת ההחזר והבטוחות. לא כל הלוואה חוץ בנקאית יקרה יותר, ולא כל גוף מתאים לכל עסק.
הלוואה בערבות המדינה: מסלול מימון לעסקים חדשים וקיימים, שבו בנק או גוף אשראי המשתתף בתוכנית מעמיד את ההלוואה, והמדינה מעניקה לו ערבות לחלק מהסכום. הערבות מצמצמת את הסיכון של הגוף המממן ועשויה לסייע לעסקים לקבל אשראי גם כשאין להם ביטחונות מספקים. אישור ההלוואה כפוף לתנאי הקרן ולבדיקות הגוף המממן, והעסק מחויב להחזיר את ההלוואה במלואה.
קרנות וגופי מימון נוספים: לצד המסלולים המוכרים קיימים גם גופים המציעים פתרונות מימון בהתאם למטרת ההלוואה, למאפייני העסק ולתנאי זכאות שונים. חלקם מתמקדים בעסקים קטנים, חלקם במטרות השקעה או פיתוח, ואחרים מציעים מסלולים ייעודיים.
השאירו את המימון לאלה שמבינים - פנו עכשיו למאיץ הון לבדיקה ראשונית ללא עלות >>
המשמעות פשוטה: עסק שמחפש מימון לא תמיד מכיר את כל האפשרויות העומדות בפניו. וגם כשהוא מכיר כמה מהן, עדיין צריך לדעת איזו מתאימה לצורך שלו ואילו תנאים כדאי להשוות.
הלוואה לעסק חדש - איך משיגים מימון לפני שיש פעילות מבוססת?
הקמת עסק כרוכה לא פעם בהוצאות עוד לפני שההכנסות מתחילות להגיע: שיפוץ, רכישת ציוד, מלאי ראשוני, עובדים והוצאות תפעול.
אלא שדווקא בשלב הזה, כשהצורך בכסף משמעותי, לעסק עדיין אין היסטוריה פיננסית ארוכה שאפשר להציג לגוף המממן.
לכן, בקשת הלוואה לעסק חדש נבחנת בין היתר על בסיס מאפייני היזם, ההשקעה המתוכננת, מקורות ההון העצמי, התחזיות העסקיות והיכולת הצפויה להחזיר את הכסף.
במקרים המתאימים ניתן לבחון אשראי בנקאי, מסלולי מימון לעסקים בהקמה בקרן בערבות המדינה או מקורות מימון נוספים.
כדי להציג את הבקשה בצורה רצינית, לא מספיק להסביר שהרעיון העסקי מבטיח. צריך לדעת להעריך את ההוצאות, לבנות תחזית הכנסות סבירה, להציג את הצורך במימון ולהסביר כיצד העסק צפוי לעמוד בהחזרים.
תוכנית עסקית מקצועית עשויה להיות חלק משמעותי מההיערכות, ובמסלולים מסוימים היא גם דרישה מפורשת.
השאירו את המימון לאלה שמבינים - פנו עכשיו למאיץ הון לבדיקה ראשונית ללא עלות >>
הלוואה לעסק קיים - האם העסק יכול לעמוד בהחזר נוסף?
עסק שכבר פועל עשוי להזדקק למימון מסיבות שונות: רכישת ציוד, הגדלת מלאי, פתיחת סניף, הרחבת פעילות או גישור על פערים בין תשלומים לספקים לבין תקבולים מלקוחות.
כאשר מגישים בקשה לקבלת הלוואה לעסק קיים, הגוף המממן בוחן את הפעילות העסקית ואת יכולת ההחזר. בין היתר עשויים להיבדק מחזור ההכנסות, רווחיות העסק, תזרים המזומנים, התחייבויות קיימות והתנהלות האשראי.
שני עסקים המבקשים את אותו סכום יכולים לקבל תשובות שונות לחלוטין. עסק עם הכנסות יציבות ויכולת החזר מוכחת אינו דומה לעסק שנקלע לקושי מתמשך בתשלומים.
גם מטרת ההלוואה משנה. מימון לרכישת מכונה שתשמש את העסק במשך שנים מצריך חשיבה שונה ממימון שנועד לכסות פער זמני בתזרים.
לכן חשוב לבחור גם את סוג האשראי ואת תקופת ההחזר, ולא רק את הגוף שמוכן להעמיד את הכסף.
אילו מסמכים צריך להכין כדי לקבל הלוואה לעסק?
אחת הנקודות שבעלי עסקים לא תמיד מביאים בחשבון היא כמות המידע הפיננסי שעשויה להידרש בתהליך.
בהתאם לסוג העסק ולמסלול המימון, הגופים המממנים עשויים לבקש דוחות רווח והפסד, דוחות כספיים, מאזנים, דפי חשבון בנק, פירוט הלוואות והתחייבויות, נתוני אשראי ותוכניות עסקיות או תחזיות תזרים.
במסלולים מסוימים, כמו בקשות להשקעה או להקמת עסק בקרן בערבות המדינה, נדרשת גם תוכנית עסקית מפורטת.
אבל יש הבדל בין להשיג את המסמכים מרואה החשבון לבין לדעת מה הם אומרים.
לפעמים דווקא מה שמסתתר מאחורי המספרים יכול לעשות הבדל משמעותי. למשל, עסק שביצע הוצאה חד-פעמית גדולה עשוי להציג בדוח רווח והפסד רווח נמוך מהרגיל. מי שמסתכל רק על השורה התחתונה עלול לקבל תמונה חלקית של רווחיות העסק, בלי להבין שמדובר בהוצאה חריגה שאינה צפויה לחזור על עצמה.
כאן נכנסת החשיבות של הבנה פיננסית מקצועית: לדעת לזהות הוצאות חריגות, להבחין בין הוצאות שוטפות להשקעות, לנתח את הנתונים ולהסביר לגוף המממן מה באמת עומד מאחוריהם. כמובן, כל ההסברים צריכים להתבסס על נתונים ומסמכים אמיתיים, בלי לשנות את אופן הרישום החשבונאי רק כדי לשפר את הבקשה.
הגשת בקשת מימון אינה רק העברת דוחות. היא גם היכולת להבין אותם ולהציג את מצבו הכלכלי של העסק בצורה מדויקת ומבוססת.
לא כל בעל עסק יודע לקרוא מאזן, לנתח דוח רווח והפסד או להבין כיצד ההתחייבויות הקיימות משפיעות על יכולת ההחזר.
וגם מי שמכיר היטב את הדוחות של העסק שלו, לא בהכרח מכיר את דרישות כל הגופים המממנים או יודע מהי הדרך המתאימה להציג את הבקשה.
במאיץ הון - ליווי והשגת מימון לעסקים, מסבירים כי הכנת בקשת המימון היא חלק מהותי מהתהליך. השירות כולל בחינת הנתונים הפיננסיים, איתור מסלולים רלוונטיים, הכנת הבקשה והצגתה לגופים המממנים המתאימים.
הגישה היא לא להגיש את אותה בקשה לכל גוף אפשרי, אלא לבחון תחילה מה מתאים לעסק וכיצד נכון להתקדם.
האם אפשר להגיש בקשה להלוואה לעסק ללא יועץ?
כן. אפשר לפנות באופן עצמאי לבנקים ולחלק מגופי המימון, וגם לקרן בערבות המדינה אין חובה להיעזר ביועץ חיצוני.
אבל האפשרות להגיש בקשה לבד אינה אומרת בהכרח שכדאי לנהל את כל התהליך ללא ליווי מקצועי.
כדי לקבל החלטה מושכלת צריך להכיר את מקורות המימון האפשריים, להבין את ההבדלים ביניהם, לנתח את מצבו הפיננסי של העסק ולהשוות את התנאים המוצעים.
גם אם בעל העסק יודע להכין את המסמכים הדרושים, עדיין נשארת השאלה האם הוא בחר את המסלול הנכון. וגם אם הוא מכיר את מסלולי המימון, אין פירוש הדבר שהוא יודע כיצד להציג בקשה מורכבת או לנהל משא ומתן על התנאים.
למשל, מימון בנקאי עשוי להציע ריבית נמוכה יותר, אך לדרוש ביטחונות מסוימים. גוף חוץ בנקאי עשוי להציע מסלול שונה מבחינת תקופת ההחזר והבטוחות. קרן מימון ייעודית עשויה להתאים לעסק אחד ולא לאחר.
כאן נמצא הערך של ליווי מקצועי בהשגת מימון לעסקים: ריכוז התהליך בידי גורם שמכיר את אפשרויות המימון, יודע לעבוד עם הנתונים הפיננסיים ומסייע בבחירת המסלול, בהכנת הבקשה ובהתנהלות מול הגופים הרלוונטיים.
המטרה אינה להבטיח שהלוואה תאושר, אלא להגיש אותה באופן מקצועי ולנסות להגיע לתנאים המתאימים ביותר למצב העסק.
הלוואה לעסק עם הלוואות קיימות - האם אפשר לקבל מימון נוסף?
עסקים רבים כבר מחזירים הלוואה אחת או יותר כשהם נזקקים לאשראי חדש.
עצם קיומן של התחייבויות אינו פוסל בהכרח בקשת מימון נוספת, אך הגוף המממן יבחן את התמונה הכוללת.
מהו גובה ההחזרים החודשיים? האם העסק עומד בהם בזמן? כמה כסף נותר מפעילותו לצורך החזר נוסף? והאם המימון החדש מיועד לצמיחה או לכיסוי חובות שהעסק מתקשה לשלם?
הלוואה לעסק עם הלוואות קיימות עשויה להיות אפשרית כשהנתונים מצביעים על יכולת החזר מספקת. לעומת זאת, כאשר העסק כבר מתקשה לעמוד בהתחייבויות, נטילת אשראי נוסף עלולה להגדיל את הסיכון.
לכן חשוב לבצע בדיקה פיננסית לפני שמגישים בקשה חדשה, ולא להסתפק בשאלה אם גוף מסוים מוכן לתת עוד כסף.
הבנק סירב להלוואה לעסק - האם יש אפשרויות נוספות?
סירוב לבקשת הלוואה אינו בהכרח סוף הדרך, אבל לפני שפונים למממן נוסף כדאי להבין מדוע הבקשה נדחתה.
לעיתים הסיבה קשורה ליכולת ההחזר, להתחייבויות גבוהות או להתנהלות החשבון. במקרים אחרים ייתכן שהבקשה אינה מתאימה למדיניות האשראי של הבנק או לדרישות הביטחונות שלו.
כאשר בוחנים הלוואה לעסק שהבנק סירב לו, חשוב להבדיל בין סירוב שנובע ממצב פיננסי בעייתי לבין מקרה שבו אפשר לבחון מסלול מימון או גוף מממן אחר.
לא תמיד נכון להגיש מחדש את אותה בקשה. במקרים מסוימים כדאי לשפר את ההיערכות, להשלים מידע פיננסי או לבדוק מקור אשראי שונה. במקרים אחרים, דווקא הימנעות מהתחייבות חדשה עשויה להיות ההחלטה האחראית.
איך משווים בין הלוואות לעסקים ולא רק בין הריביות?
הריבית היא נתון חשוב, אבל היא אינה הנתון היחיד שקובע את כדאיות ההלוואה.
צריך לבחון גם את תקופת ההחזר, העמלות, ההצמדה, הביטחונות הנדרשים, אפשרויות הפירעון המוקדם וההחזר החודשי.
הלוואה קצרה עשויה להיראות משתלמת מבחינת העלות הכוללת, אבל ליצור לחץ תזרימי משמעותי. מנגד, פריסה ארוכה עשויה להקל על התשלומים החודשיים, אך להגדיל את עלות המימון לאורך השנים.
גם מהירות קבלת הכסף יכולה להיות שיקול חשוב, במיוחד כשמדובר בהזדמנות עסקית או בהוצאה שאינה יכולה להידחות.
לכן חשוב להשוות בין הצעות לפי הצורך והיכולת של העסק, ולא לבחור אוטומטית בהצעה הראשונה שמתקבלת.
איך בוחרים פתרון מימון שמתאים לעסק שלכם?
לא כל עסק זקוק לאותו פתרון מימון. עסק בהקמה עשוי להזדקק להלוואה לציוד ולהוצאות ראשוניות, בעוד שעסק קיים עשוי לחפש אשראי להגדלת מלאי, להרחבת הפעילות או לגישור על פערי תזרים.
כדי לבחור בין פתרונות המימון השונים, חשוב לבחון את סכום הכסף הנדרש, מטרת ההלוואה, יכולת ההחזר, ההתחייבויות הקיימות והעלות הכוללת של כל מסלול.
כאן נכנסת החשיבות של היכרות עם מגוון גופים מממנים ולא רק עם הבנק שבו מתנהל חשבון העסק. הבחירה הנכונה מתחילה בהבנת צורכי העסק, ממשיכה בהשוואת אפשרויות המימון ומסתיימת בהגשת בקשה מקצועית לגופים המתאימים.
מאיץ הון - ליווי והשגת מימון לעסקים חדשים וקיימים
לא כל בעל עסק צריך להיות מומחה לאשראי, להכיר את כל הקרנות וגופי המימון או לדעת לנתח דוחות פיננסיים. אבל כשמדובר בהתחייבות כספית משמעותית, חשוב שההחלטות יתקבלו על בסיס הנתונים המתאימים.
מאיץ הון - ליווי והשגת מימון לעסקים, מלווה יזמים ובעלי עסקים חדשים וקיימים בתהליך גיוס אשראי לעסקים באמצעות בנקים, גופים חוץ בנקאיים וקרנות מימון, לרבות הקרן בערבות המדינה.
השירות כולל בדיקה ראשונית של צורכי המימון, בחינת מצב העסק, איתור מסלולים וגופים רלוונטיים, הכנה והגשה של בקשות וניהול משא ומתן על סכום המימון ותנאיו.
מאיץ הון אינה גוף שמעניק הלוואות בעצמו. אישור הבקשה ותנאי האשראי כפופים להחלטת הגוף המממן.
מקימים עסק חדש? רוצים להרחיב עסק קיים? זקוקים למימון לרכישת ציוד, להון חוזר או להתמודדות עם פערי תזרים?
פנו עכשיו למאיץ הון לבדיקה ראשונית ללא עלות >>
טלפון: 053-9681848